Ondernemings (- en btw-) nummers beginnend met 1 op komst - pas uw systemen aan
- 06/09/2022

De boekhoudkundige balans is een document dat weerspiegelt, wat een onderneming op een welbepaald moment bezit (in andere termen "actief") en wat haar eigen middelen zijn (te weten "passief").
De balans vertegenwoordigt dus het patrimonium van de onderneming en geeft een ‘foto’ opname weer van hoe de onderneming haar eigen middelen gebruikt ter financiering van de bezittingen die noodzakelijk zijn voor een duurzame activiteit.
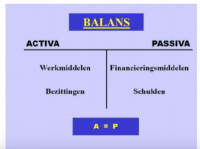
• Vaste activa: goederen verworven voor langdurig gebruik (vastgoed, materialen, goodwill, licenties, software…). Over het algemeen noemt men deze investeringsgoederen.
NB: gehuurde goederen zitten niet mee in het actief omdat zij geen eigendom van de onderneming zijn.
• Vlottende activa: dit houdt korte termijn aanwendingen in, zoals voorraad, debiteuren, liquide middelen.
• Het eigen vermogen dat overeenkomt met de fondsen die investeerders, vennoten of aandeelhouders beschikbaar stellen aan de onderneming. Zo vindt men onder andere in deze rubriek het kapitaal van de onderneming, de reserves en de overgedragen winst.
• De financiële schulden, namelijk de bedragen die verschuldigd zijn aan de kredietinstellingen die aan de financiering van de activiteiten van de onderneming deelnemen.
• De operationele schulden die overeenstemmen met de schulden die het bedrijf heeft t.o.v. leveranciers, personeel maar ook de Staat en sociale organisaties.
NB: Deze schulden zijn, op basis van hun looptijd, in twee categorieën gegroepeerd, namelijk enerzijds de schulden die binnen het jaar vervallen, en anderzijds de schulden die na meer dan één jaar vervallen.
Er moet voortdurend voor gezorgd worden dat alle middelen van het bedrijf optimaal gebruikt worden door deze twee richtlijnen te respecteren:
• Goederen die op een duurzame en veilige manier zijn verworven (bijv. gebouw) moeten idealiter met zogenaamde lange termijn middelen (bijv. leningen) gefinancierd worden.
• Goederen gekoppeld aan de bedrijfscyclus (bijv. voorraad) moeten in principe met zogenaamde korte termijn middelen (bijv. leverancierskrediet) gefinancierd worden.
In de praktijk wordt dit perfecte evenwicht zeer zelden gevonden en kunnen zeer verschillende situaties worden waargenomen die als volgt kunnen worden geanalyseerd:
De activiteit wordt correct gefinancierd. De balanssituatie is, a priori, gezond en comfortabel.
De activiteit werd niet correct gefinancierd (qua bedrag en/of duurzaamheid). Met andere woorden, het zal bijvoorbeeld nodig zijn om duurzame en soms essentiële goederen af te staan als het niet mogelijk is om de duur van de ontvangen financiering te verlengen.
Deze situatie is gebruikelijk voor grote distributiebedrijven. Verkopen worden inderdaad onmiddellijk geïnd, terwijl aankopen van goederen binnen een langere periode worden betaald.
Er is een financieringsbehoefte, ook wel behoefte aan werkkapitaal (Work Capital Requirement) genoemd.
Dit kan het gevolg zijn van een abnormaal hoge voorraad in vergelijking met leveranciersschulden. Deze situatie kan duiden op een risico, hetzij op de fysieke voorraad (diefstal, breuk, enz.), hetzij op het beheer van de omlooptijd van de voorraden, of op het onderhandelen over betalingstermijnen voor leveranciersfacturen.
Terwijl de balans een foto is van het bedrijf op een specifiek tijdstip in de levensduur van de onderneming, is de winst- en verliesrekening een weergave van de activiteit voor een bepaalde periode, meestal 12 maanden, die overeenstemt met een boekjaar.
Het is aan te raden om de presentatie van het resultaat in de vorm van tussentijdse managementsaldi te gebruiken. Deze vertegenwoordigen de verschillende stadia van de vorming van het resultaat door op volgende elementen te wijzen:
⬇️ Bruto marge
⬇️ Toegevoegde waarde
⬇️ Bruto exploitatie overschot
⬇️ Netto resultaat
1. Bruto marge
De bruto marge is het verschil tussen de verkoopprijs van de verkochte goederen en hun aankoopkosten. De brutomarge meet dus de marge die door het bedrijf wordt gegenereerd op de aankoopkosten van de verkochte goederen.
De toegevoegde waarde wordt berekend door van het totaal van de twee voorgaande punten, alle aan de onderneming gefactureerde diensten en goederen af te trekken (huur, verzekeringen, honoraria, onderhoud, reclame, enz.).
Dit wordt bepaald door van het vorige punt de lonen (werknemers, sociale lasten en andere personeelskosten), afschrijvingen en voorzieningen af te trekken. Het bruto exploitatie overschot is daarom de werkelijke rijkdom die door het bedrijf wordt opgeleverd.
Het netto resultaat wordt bepaald na de impact van alle andere opbrengsten en kosten, zoals financiële kosten, financiële opbrengsten en belastingen.
Als alle in de winst- en verliesrekening van de onderneming getranscribeerde transacties "in contanten" zouden worden uitgevoerd, zou het nettoresultaat onmiddellijk een impact hebben op de liquiditeitspositie. In de praktijk is de realiteit echter heel anders...
Allereerst hebben bepaalde operaties die in de winst- en verliesrekening zijn opgenomen, geen impact op de financiële stroom. Zo leidt een afschrijving (die overeenkomt met de erkenning van de slijtage van bepaalde bedrijfsactiva) niet tot een uitbetaling. We hebben het over niet-kaskosten.
NB: de terugbetalingscapaciteit van een onderneming wordt bepaald door de kasstroom (nettowinst + niet-kaskosten).
Aan de andere kant hebben bepaalde gebeurtenissen die de winst- en verliesrekening beïnvloeden, daarom niettemin geen invloed op de kasmiddelen.
Dit is het geval wanneer een bedrijf verkopen factureert maar deze niet onmiddellijk ophaalt. Dit zal inderdaad boekhoudkundige winst opleveren, maar zal niet noodzakelijkerwijs een instroom van contanten genereren (het geld blijft nog bij de klanten).
Aarzel niet om uw accountant om hulp te vragen, gezien de complexiteit van deze analyse. Dit helpt u bij het bepalen van uw "netto beschikbaarheid".
Met deze berekening kunt u het niveau van persoonlijke opname die u elke maand zou kunnen maken beter beoordelen (zonder natuurlijk uw structuur aan het einde van het jaar in gevaar te brengen).
Deel dit artikel